Table of Contents
En 1993, Euro Disney había cumplido la meta de visitantes de su plan. Ese mismo año perdía dinero. Los dos hechos pueden convivir cuando un plan descansa en supuestos estratégicos, las cosas que un plan da por ciertas sin haberlas comprobado. La mayoría de los de Euro Disney tenía un origen preciso: la experiencia de una empresa que ya sabía operar parques con éxito.
Todo plan se apoya en supuestos sobre cómo va a responder el cliente, cuánto va a costar operar y quién lo va a adoptar. Los supuestos estratégicos más caros suelen ser los que nadie escribió como supuestos, porque llegaron con la autoridad de lo que ya funcionó en otro mercado, en otra planta o en otra década.
Euro Disney cumplió su meta de visitantes y perdía dinero
Rita Gunther McGrath e Ian C. MacMillan abren con este caso el artículo en el que presentaron la planificación orientada al descubrimiento (discovery-driven planning), publicado en Harvard Business Review en julio de 1995. Para 1993, el parque era el destino turístico de pago más visitado de Europa y había alcanzado los 11 millones de entradas que se propuso. Para 1994, la aventura europea de Disney acumulaba pérdidas de más de mil millones de dólares.
Llegar a la meta tuvo un precio. El parque bajó con fuerza la entrada para adultos, y el gasto promedio por visita quedó muy por debajo de lo previsto. El plan avanzaba en la cifra de visitantes, y el resultado se perdía en las demás.
Los autores usan el caso para mostrar un método capaz de detectar a tiempo los supuestos equivocados, y lo hacen sin ánimo de juzgar a Disney con lo que se supo después. Lo que vale la pena entender es de dónde salieron esos supuestos estratégicos.
La mayoría de los supuestos estratégicos de 1986 venían de otros parques
Disney planeó Euro Disney en 1986 con proyecciones tomadas de su experiencia en los otros parques. Las entradas darían la mitad de los ingresos. La otra mitad vendría de hoteles, comida y mercancía, y dependía de supuestos estratégicos sobre una conducta del visitante que el plan dio por cierta sin comprobarla en Europa.
Cuatro días de hotel en un parque que se recorría en uno
El plan supuso que los visitantes se quedarían en promedio cuatro días en los cinco hoteles del parque. En 1993, la estancia promedio fue de dos. El dato capaz de desarmar el supuesto estaba en el propio proyecto: Euro Disney abrió con 15 atracciones, frente a las 45 de Disney World, y un visitante podía recorrerlas todas en un día.
Comer a toda hora, como en Estados Unidos y Japón
En Estados Unidos y en Japón, los visitantes comen a lo largo de toda la jornada. El supuesto oculto era que los europeos harían lo mismo. Los restaurantes se diseñaron para ese flujo continuo, y cuando las multitudes quisieron almorzar al mediodía, como es costumbre en Europa, el parque no tuvo dónde sentarlas.
El precio de entrada y el surtido de la tienda
En Japón y en Estados Unidos, Disney había encontrado su precio subiéndolo con los años, mientras los primeros visitantes recomendaban el parque a sus vecinos. En Europa los planificadores supusieron que podían alcanzar la meta abriendo con más de 40 dólares por adulto, muy por encima de otras atracciones del continente. Ese supuesto se apartaba de la propia experiencia de Disney. Una recesión europea y la defensa de un franco fuerte agravaron el problema, y los autores lo reconocen; su punto es que el supuesto de precio se podía poner a prueba antes.
Con la tienda ocurrió algo parecido. Disney previó ventas menores por visitante, aunque supuso la misma mezcla de prendas y artículos impresos que en otros mercados, y los visitantes compraron una proporción mucho menor de camisetas y gorras, las de mayor margen.
| Supuesto del plan (1986) | Lo que pasó (1993) | Evidencia disponible antes de abrir |
| Entrada de más de 40 dólares por adulto desde la apertura | El precio para adultos bajó con fuerza para alcanzar la meta | Otras atracciones europeas cobraban entradas bajas |
| Estancia promedio de cuatro días en los hoteles | Estancia promedio de dos días | 15 atracciones frente a las 45 de Disney World |
| Visitantes que comen a lo largo de la jornada | Multitudes que buscan almorzar al mediodía | La costumbre europea de comer a esa hora |
| La misma mezcla de prendas e impresos | Proporción mucho menor de prendas de alto margen | Las tiendas de Disney en ciudades europeas vendían menos ropa |
La experiencia registra sus supuestos como hechos
Los propios autores presentan a Disney como un operador hábil de parques temáticos, y Tokyo Disneyland había sido un éxito financiero casi desde su apertura en 1983. Esa trayectoria ayuda a entender por qué los supuestos estratégicos del plan europeo pasaron sin ser vistos. Nadie anota como hipótesis lo que ya vio funcionar varias veces.
Los autores documentan supuestos estratégicos ocultos en Federal Express, Exxon y Polaroid. La experiencia de un líder se acumula como certeza, y la certeza entra al plan como supuestos estratégicos que nadie pasó por la lista de cosas por comprobar.
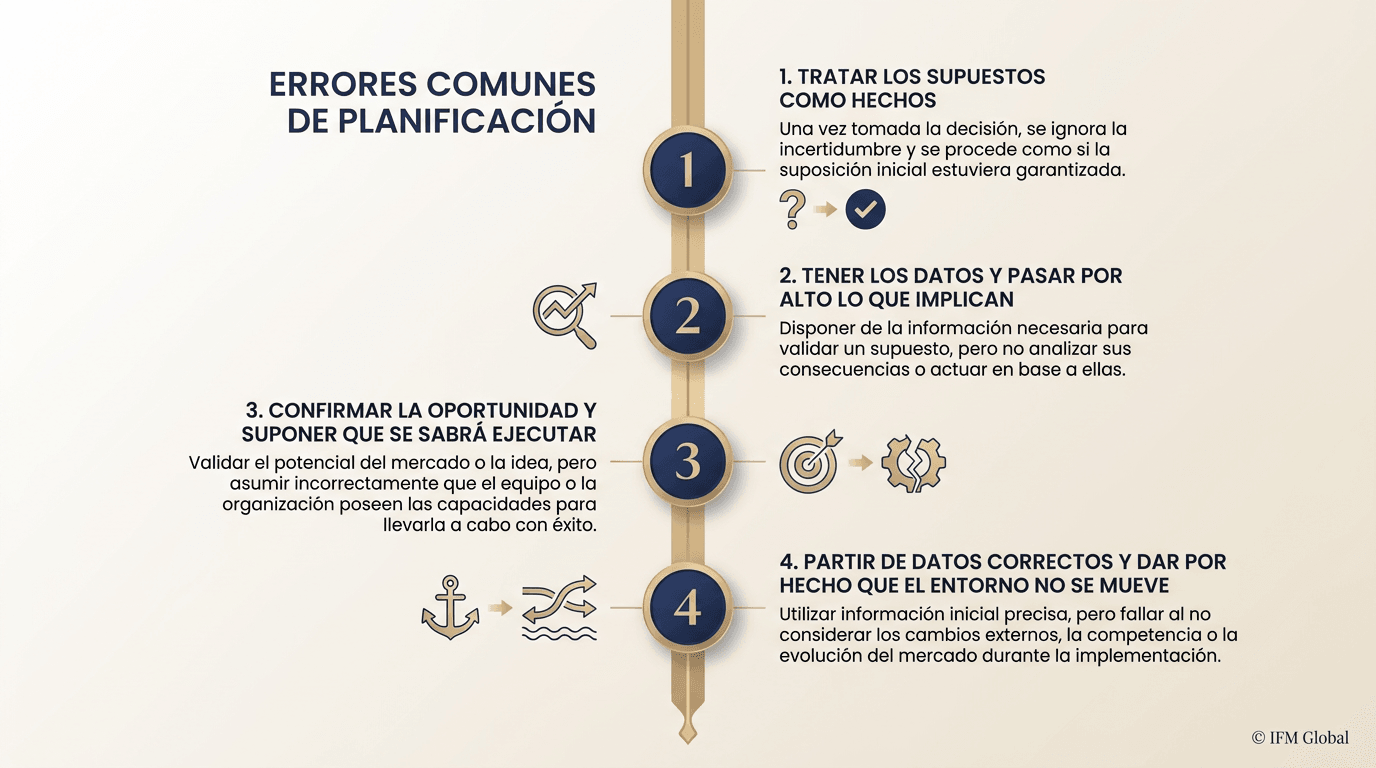
McGrath y MacMillan describen cuatro errores de planificación que observaron una y otra vez:
- Avanzar sin datos firmes y, una vez tomadas las primeras decisiones, tratar los supuestos como hechos.
- Tener los datos para comprobar un supuesto y pasar por alto lo que implican.
- Confirmar que la oportunidad existe y suponer, sin probarlo, que la empresa sabrá ejecutarla.
- Partir de los datos correctos y dar por hecho que el entorno se quedará quieto.
En los cuatro errores, los supuestos estratégicos existían y nadie los había escrito. Un plan que descubre a tiempo su supuesto equivocado todavía puede corregirse y llegar a resultado. Descubierto en el estado de resultados, ya está pagado.
Un plan que nace con sus supuestos y sus fechas de prueba
La planificación orientada al descubrimiento parte de una proporción incómoda. En un negocio conocido, el plan reúne mucho conocimiento y pocos supuestos, y en una apuesta nueva, la proporción se invierte y los supuestos estratégicos pesan más que lo que se sabe. El método original trabaja con cuatro documentos, dos de ellos dedicados a los números y a la operación del negocio. Para un equipo que lanza un plan, los que cambian la conversación son los otros dos.
La lista que se escribe al lanzar
El primero es una lista de supuestos críticos, escrita al arrancar, para que cada uno quede marcado, se discuta y se compruebe a medida que el proyecto avanza. En una empresa con historia, los supuestos estratégicos que más importan son los heredados: lo que funcionó en la planta anterior, en el país vecino, con el cliente de siempre. Escrito en una lista, el supuesto de que los visitantes comerán a toda hora se convierte en algo que un colaborador puede poner en duda. Dentro de un plan de cien páginas, la misma idea pasa como dato.
Lo habitual es validar supuestos antes del lanzamiento, y tiene sentido. El límite es que muchos supuestos estratégicos de peso, los que dependen de la conducta real del cliente, se comprueban mientras el plan avanza, en los hitos que el propio plan prevé.
Una fecha de prueba para cada supuesto
El segundo documento es un calendario de hitos que indica qué supuestos estratégicos se comprueban en cada etapa del proyecto. La fecha se fija al lanzar, cuando nadie tiene todavía nada que defender. Los autores advierten que insistir en cumplir el plan impide aprender, y proponen planificar el aprendizaje con hitos en los que cada supuesto se pone a prueba. En el caso europeo, Disney pudo comprobar el supuesto de la mercancía antes de proyectar ventas, con los datos de sus propias tiendas en ciudades europeas.
En 2008, Clayton Christensen, Stephen Kaufman y Willy Shih escribieron en Harvard Business Review que este proceso podía mejorar mucho la tasa de éxito de las apuestas de crecimiento.
Los planes de 2027 ya traen los suyos
En muchas empresas, este trimestre es el de la planeación estratégica del año que viene. El índice de la revista Chief Executive, levantado el 6 y 7 de octubre entre 321 directores generales de Estados Unidos, encontró que el 69 % de quienes esperan ingresos planos o a la baja en 2026 pronostica crecimiento para 2027.
Cada uno de esos pronósticos descansa en supuestos estratégicos sobre la demanda, los precios o los costos del año que viene. La misma encuesta muestra que el 62 % de quienes no esperan mejores ganancias en 2026 se fijó metas de ganancias más altas para 2027.
Si hoy escribieras los dos o tres supuestos estratégicos del plan que acabas de aprobar, ¿cuántos saldrían de algo que ya te funcionó, y cuál de ellos tiene fecha para comprobarse?
BLOQUE DE RECURSOS
Si quieres llevar a tu equipo la lista de supuestos de su próximo plan, en la tienda de IFM Global están los productos digitales de innovación con los que puedes empezar.
Otros lugares donde seguimos pensando estos temas:
• Servicios profesionales de IFM: ifmglobal.global/ifm-servicios-profesionales
• El podcast de IFM: ifmglobal.global/ifm-podcast
• Lo que publican nuestros líderes en redes: ifmglobal.global/redes-sociales
• Noticias del mundo de los negocios: ifmglobal.global/noticias
FAQs
¿Cómo se identifican los supuestos estratégicos de un plan?
Se identifican escribiendo, antes de lanzar, todo lo que el plan da por cierto sin haberlo comprobado: cómo responderá el cliente, cuánto costará operar y quién lo adoptará. La pregunta que más rinde es de dónde salió cada cifra. Las que vienen de otro mercado, de otra planta o de otra época son supuestos heredados, y son las que con más facilidad pasan como datos.
¿En qué momento se comprueba un supuesto estratégico?
Cada supuesto estratégico se comprueba en un hito fijado el día en que se lanza el plan. Rita Gunther McGrath e Ian MacMillan proponen un calendario que indica qué supuesto se pone a prueba en cada etapa del proyecto. Fijar la fecha al inicio evita que la comprobación dependa de que alguien la recuerde cuando el plan ya está en marcha.
¿En qué se diferencia la planificación orientada al descubrimiento de la planeación convencional?
La planeación convencional proyecta resultados a partir de lo que ya se conoce y mide el plan por cuánto se acercan los resultados a lo proyectado. La planificación orientada al descubrimiento parte de que un proyecto nuevo reúne más supuestos que conocimiento, y avanza convirtiendo esos supuestos en datos. McGrath y MacMillan la publicaron en Harvard Business Review en 1995.
¿La planificación orientada al descubrimiento sirve solo para negocios nuevos?
Sus autores la recomiendan para cualquier iniciativa importante con mucha incertidumbre: productos o mercados nuevos, desarrollo tecnológico, alianzas estratégicas, empresas conjuntas e incluso el rediseño de sistemas grandes. Nació para planificar negocios nuevos, que reúnen más supuestos que conocimiento, a diferencia de una línea de negocio que la empresa ya conoce bien.